در حال خواندن: چرا شوک جدید نفتی اینبار با بحرانهای پیشین فرق دارد؟
-
01
چرا شوک جدید نفتی اینبار با بحرانهای پیشین فرق دارد؟
چرا شوک جدید نفتی اینبار با بحرانهای پیشین فرق دارد؟
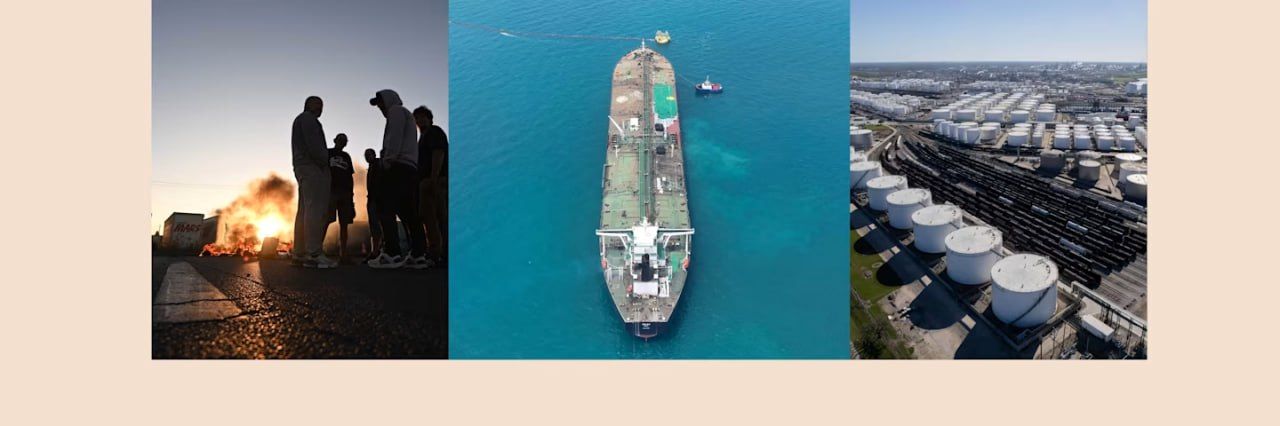
با اینکه به نظر میرسید بحران انرژی در اقتصاد جهانی رو به پایان است، دوباره نشانههای نگرانکننده نمایان شد. پیشبینیها نیز از بهبود اوضاع فاصله گرفته و به سمت وخامت دوباره اقتصاد سوق پیدا کرده است.
نشانههای نگرانکننده بار دیگر خود را نشان داد؛ چرا شوک جدید نفتی با بحرانهای گذشته متفاوت است؟
به گزارش انرژی شرق به نقل از دنیای اقتصاد، درست زمانی که انتظار میرفت اقتصاد جهانی از تبِ بحران انرژی فاصله بگیرد، هشدارها بار دیگر افزایش یافته و بسیاری از پیشبینیها به سمت وخامت اوضاع سوق پیدا کرده است.
درست در شرایطی که به نظر میرسید اقتصاد جهانی در حال عبور از تب بحران انرژی است، دوباره نشانههای نگرانکننده پدیدار شده و چشماندازها به سمت تشدید نگرانیها متمایل شده است. قیمت نفت خام در ماه جاری از مرز ۱۰۰ دلار عبور کرده و فشارهای تورمی در ایالات متحده، اتحادیه اروپا و بریتانیا رو به افزایش گذاشته است.
همزمان، اعتراضات به قیمت سوخت از سوریه تا گواتمالا گسترش یافته و شماری از کشورها از جمله هند و فیلیپین ناچار شدهاند برنامههای اضطراری برای صرفهجویی در مصرف انرژی را در دستور کار قرار دهند. به نوشته فایننشال تایمز، تابستان امسال با نوعی احساس امنیت کاذب همراه بود.
در ماه ژوئن، توافقی میان آمریکا و ایران برای تمدید آتشبس و بازگشایی تنگه هرمز شکل گرفت که به بیش از ۱۳۰ نفتکش اجازه داد از خلیج فارس خارج شوند و محمولههای خود را به بازارهای جهانی برسانند. اما این توافق خیلی زود گرفتار بنبست شد و با تداوم درگیریهای روسیه و اوکراین، چشمانداز روشنی برای پایان سریع تنشها دیده نمیشود.
بسیاری از کارشناسان میگویند بازار نفت و گاز در پاییز و زمستان با کمبود شدید عرضه روبهرو خواهد شد؛ وضعیتی که میتواند پیامدهای سنگینی برای رشد اقتصادی و مهار تورم به همراه داشته باشد. جو بروسوئلاس، اقتصاددان ارشد موسسه حسابرسی آراسام آمریکا، با هشدار نسبت به نزدیک شدن جهان به دومین شوک نفتی بزرگ، تاکید میکند که بانکهای مرکزی ناچار خواهند بود برای بازگرداندن تورم به مسیر کنترل، سرعت رشد اقتصاد جهانی را کاهش دهند.
با این حال، ماهیت شوک فعلی قیمت انرژی با تصوری که در نگاه نخست شکل میگیرد تفاوت دارد و اقتصاد جهانی را از چند جهت غافلگیر کرده است. نخستین تفاوت، به خطای محاسباتی اقتصاددانان بازمیگردد.
برخلاف برآوردهای اولیه، رشد اقتصادی جهان تا امروز عملکردی فراتر از انتظار نشان داده است؛ چرا که پس از آغاز حملات آمریکا و رژیم اسرائیل علیه ایران، تجارت نفت و گاز نوعی تابآوری غیرمنتظره از خود نشان داد. هرچند فاتح بیرول، رئیس آژانس بینالمللی انرژی، در ماه مارس از بزرگترین تهدید تاریخ برای امنیت انرژی جهان سخن گفت و بسیاری از کشورها خود را برای کمبودهای اساسی آماده میکردند، اما آزادسازی هماهنگ ۴۰۰ میلیون بشکه از ذخایر راهبردی نفت، عقبنشینی چین از خریدهای کلان و پایداری زنجیرههای تجارت جهانی مانع از ثبت رکوردهای قیمتی جدید شد.
بر اساس برآوردهای موسسه پژوهشی کپیتال اکونومیکس، رشد اقتصاد جهانی در سهماهه دوم سال (بدون احتساب شش کشور عضو شورای همکاری خلیج فارس) با همان آهنگ سهماهه نخست ادامه یافته است. ایزابل ماتئوس ای لاگو، اقتصاددان ارشد گروه بانپی پاریبا، این تابآوری را ناشی از تقابل رونق هوش مصنوعی با بحران انرژی میداند و تاکید میکند که حجم بالای سرمایهگذاریها در مراکز داده میتواند تداوم این روند را ممکن کند.
با وجود این، فشارهای قیمتی به تدریج خود را نشان میدهند. فدرال رزرو آمریکا روز چهارشنبه برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد و تنها نهاد تصمیمگیر دیگر نبود که برای مهار تورم ناشی از جنگ، دست به انقباض پولی زد. بانک مرکزی اروپا نیز با اشاره به خطرات فزاینده تورم و احتمال افت رشد اقتصادی، نرخ بهره را برای دومین بار از زمان آغاز جنگ هفتماهه بالا برد و بانک مرکزی ژاپن نیز نرخ بهره خود را به بالاترین سطح در ۳۱ سال اخیر رساند.
نیل شیرینگ از کپیتال اکونومیکس هشدار میدهد که اگر بهای نفت خام طی شش ماه آینده در بازه ۱۱۰ تا ۱۲۰ دلار تثبیت شود، رشد اقتصاد جهانی به سمت ۲ درصد سقوط خواهد کرد؛ افتی محسوس در مقایسه با رشد ۳.۵ درصدی سال گذشته. به این ترتیب، نگرانی از کند شدن رشد اقتصادی به دلیل سیاستهای انقباضی بانکهای مرکزی، سایه تازهای بر بازار نفت انداخته و نوعی سقف برای جهشهای قیمتی نفت خام ایجاد کرده است.
بحران فرآوردهها جنبه دوم این تفاوت بنیادین را رقم میزند. در گذشته، نفت خام معمولا به عنوان مهمترین معیار برای سنجش وضعیت اقتصاد جهانی مطرح بود، اما مصرفکنندگان نفت خام خریداری نمیکنند؛ متقاضی اصلی بنزین، گازوئیل و سوخت جت هستند و تورم مصرفکننده نیز عمدتا از قیمت همین فرآوردهها تاثیر میپذیرد.
در طول جنگ اخیر، بازار فرآوردههای پالایشی به دلیل محدودیت ظرفیت پالایشگاهی و همچنین هزینههای بالای حملونقل، فشردهتر از بازار نفت خام عمل کرد. تام بیکر، مدیر بخش خاورمیانه شرکت ویتول، از اوایل ماه ژوئن درباره چشمانداز نگرانکننده فرآوردههای پالایشی در نیمه دوم سال هشدار داده بود.
در همان ماه، پالایشگاههای مستقل چین پس از اعمال ممنوعیتهای صادراتی دولتی، تولید خود را به پایینترین سطح در نه سال اخیر رساندند. در روسیه، به عنوان سومین پالایشکننده بزرگ نفت جهان، حملات پهپادی اوکراین موجب افت ۳۰ درصدی تولید شد و این کشور را به کمترین میزان تولید در دو دهه گذشته رساند. اوکراین تاکنون ۲۸ پالایشگاه از میان ۳۲ پالایشگاه بزرگ روسیه را هدف قرار داده و تنها چهار پالایشگاه مستقر در سیبری شرقی از این حملات در امان ماندهاند.
طبق گزارش آژانس بینالمللی انرژی، صادرات گازوئیل از پالایشگاههای عظیم خاورمیانه تا ماه اوت به یکچهارم سطح پیش از جنگ کاهش یافته است. با وجود فعالیت پالایشگاههای جهان با حداکثر ظرفیت، امکان جبران کسری موجود فراهم نشده و تولید جهانی فرآوردههای نفتی در ماه اوت روزانه بیش از چهار میلیون بشکه کمتر از مدت مشابه سال قبل ثبت شده است.
در ماه جاری، بهای گازوئیل در آمریکا و اروپا از مرز ۲۰۰ دلار در هر بشکه گذشت و قیمت هر گالن گازوئیل در آمریکا برای نخستین بار به بیش از ۶ دلار رسید؛ رقمی که نشاندهنده جهشی نزدیک به دو برابر نسبت به دوران پیش از جنگ است. این سوخت که برای حملونقل جادهای کالا و گرمایش زمستانی حیاتی است، حدود یکسوم تقاضای جهانی نفت را تشکیل میدهد.
در همین حال، احتمال تصمیم مجدد پکن برای توقف صادرات فرآورده پس از کاهش ذخایر داخلی، میتواند فشار بر قیمت سوخت را به بالاترین سطح برساند.
چرا شوک کنونی شبیه دهه ۱۹۷۰ نیست؟
مسئله سوم این است که بحران کنونی مشابه شوکهای نفتی سنتی دهههای گذشته عمل نمیکند. نفت ۱۱۰ دلاری در مقایسه با استانداردهای تاریخی و با احتساب تعدیل تورم، چندان گران محسوب نمیشود. به عنوان نمونه، رکورد ۱۴۷.۵ دلاری نفت برنت در سال ۲۰۰۸با ارزش تقریبی ۲۳۰ دلار در اقتصاد امروز برابری میکند و میانگین قیمت ۱۱۰ دلاری سالهای ۲۰۱۱ و ۲۰۱۲ نیز معادل ۱۶۵ دلار فعلی است.
علاوه بر این، شیب افزایش قیمت به تندی بحرانهای گذشته نیست. در جریان تحریم نفتی اعراب در سالهای ۱۹۷۳ و ۱۹۷۴، که در واکنش به حمایت غرب از رژیم اسرائیل در جنگ اکتبر اعمال شد، قیمت نفت چهار برابر شد و به ۱۲ دلار رسید که معادل ۸۲ دلار امروز است.
از سوی دیگر، وابستگی تولید نفت به منطقه خاورمیانه نسبت به گذشته کاهش یافته است. آمریکا با کسب جایگاه بزرگترین تولیدکننده نفت جهان از امنیت عرضه داخلی برخوردار شده و کشورهایی نظیر کانادا، برزیل، گویان و ونزوئلا نیز در جریان تنشهای اخیر تولید خود را افزایش دادهاند.
فراتر از آن، اهمیت یک بشکه نفت در اقتصاد جهانی روندی کاهشی داشته است. سهم نفت از کل تقاضای انرژی جهان از اوج ۴۶ درصدی در نیم قرن گذشته به کمتر از ۳۰ درصد تنزل یافته و شدت مصرف انرژی به ازای هر واحد تولید ناخالص داخلی نیز از سال ۱۹۹۰ تاکنون بیش از یکسوم کاهش یافته است.
به گفته بن می، رئیس تحقیقات کلان اقتصادی در آکسفورد اکونومیکس، ورود جهان به این بحران با برخورداری از عرضه مناسب و تقاضای پایدار، اثر تورمی جنگ را تعدیل کرد. وجود ذخایر استراتژیک، مازاد عرضه، افزایش منابع گاز طبیعی مایع و ناوگان پیشرفته حملونقل دریایی، شرایط کنونی را کاملاً از دهه ۱۹۷۰ متمایز کرده است.
با این حال، افزایش قیمت هیدروکربنها به تغییر رفتار مصرفکنندگان، از جمله شتابگیری فروش خودروهای برقی در اروپا و آسیا، کاهش تولید پتروشیمیهای چین و جایگزینی گاز با زغالسنگ در آسیا منجر شده است. بهای گاز طبیعی نیز از زمان آغاز درگیریها ۱۶۰ درصد جهش کرده و اروپا در شرایطی به سمت زمستان میرود که از ذخایر پشتیبان همیشگی برخوردار نیست.
توزیع نابرابر ترکشها
موضوع چهارم به توزیع نابرابر آسیبهای این بحران اختصاص دارد، به گونهای که کشورهای کمدرآمد بیشترین لطمه را متحمل شدهاند. در سوریه افزایش ۴۰ درصدی قیمت گازوئیل و نزدیک به ۳۰ درصدی بنزین به ناآرامیهای خیابانی منجر شد، بنگلادش و پاکستان در تأمین گاز وارداتی با بحران روبهرو شدند، رستورانهای هند به دلیل کمبود گاز مایع به تعطیلی کشیده شدند و فیلیپین با اعلام وضعیت اضطراری ملی، دستور دورکاری عمومی را صادر کرد.
بر اساس دادههای آژانس بینالمللی انرژی، ۹۴ کشور برای محافظت از مصرفکنندگان به کاهش مالیات، تعیین سقف قیمتی یا پرداخت یارانه سوخت متوسل شدهاند، اقدامی که گرچه مانع از ناآرامی گسترده شده، اما هزینههای مالی گزافی به دولتها تحمیل کرده است. کشورهای کوچکتر به ویژه در انتهای زنجیرههای تأمین با خطر قطع کامل محمولههای سوختی مواجه هستند.
صندوق بینالمللی پول پیشبینی رشد اقتصادی واردکنندگان نفت مانند زامبیا، مراکش، مصر و تونس را کاهش داده و در مقابل، برآورد رشد صادرکنندگان بزرگی چون نیجریه، آنگولا و الجزایر را بالا برده است. در نقطه مقابل، کشورهای غربی دستکم تا کنون تابآوری بیشتری نشان دادهاند.
صنعت هوانوردی اروپا تابستانی پرتردد با میانگین نزدیک به ۳۶ هزار پرواز روزانه را پشت سر گذاشت و مصرفکنندگان آمریکایی نیز با وجود گرانی بنزین، مسافت بیشتری را با خودرو طی کردند. با این حال، رسیدن بهای بنزین در برخی ایالتهای آمریکا به پنج دلار برای هر گالن، چالشهای سیاسی و اقتصادی ملموسی برای دولت ترامپ در آستانه انتخابات میاندورهای نوامبر ایجاد کرده است.
جعبه سیاه بازار نفت و معاملهگری در فقدان دادهها
در نهایت، عامل پنجم به ابهام حاکم بر خود صنعت نفت و فقدان دادههای شفاف بازمیگردد. مدیران ارشد شرکتهای نفتی تاکنون از ارائه پیشبینیهای قطعی خودداری کردهاند، چرا که بازار با فقدان اطلاعات دقیق و بهموقع درباره میزان ذخایر و سطح تقاضای واقعی مصرفکنندگان دستبهگریبان است. معاملهگران در طول ماههای اخیر اغلب تحت تأثیر گمانهزنیها و اخبار ناپایدار دست به فروش داراییهای خود زدهاند و بازار در نوعی سردرگمی به سر میبرد.
در حالی که آمریکا دادههای ذخایر خود را هفتگی منتشر میکند، بسیاری از کشورها این ارقام را به صورت ماهانه ارائه میدهند و چین به عنوان بزرگترین واردکننده نفت جهان اصولاً آمار منظمی در این زمینه منتشر نمیکند.
کارشناسان بازار نفت برای پوشش این خلأ اطلاعاتی ناچار به رصد مسیر نفتکشها، بررسی وضعیت پالایشگاهها و تحلیل دادههای ماهوارهای روی آوردهاند. آژانس بینالمللی انرژی برآورد میکند که ذخایر قابل رؤیت نفت در جهان از زمان آغاز جنگ بیش از ۵۰۷ میلیون بشکه کاهش یافته است، اما حجم عظیمی از نفت ذخیرهشده در تأسیسات زیرزمینی غیرقابل سنجش باقی مانده است.
این عدم شفافیت باعث شده است تا تعیین مدتزمان پایداری بازار با استفاده از ذخایر موجود ناممکن شود. از سوی دیگر، تأخیر در انتشار دادههای مصرف سوخت در بیشتر کشورها، تحلیلگران را برای درک واکنش واقعی مصرفکنندگان در تنگنا قرار داده است. ست کارپنتر، اقتصاددان ارشد مورگان استنلی، میگوید هرچند بهای نفت خام هنوز به اوج بیش از ۱۲۰ دلاری سال ۲۰۲۲ نرسیده است، اما طولانی شدن این شوک به احتمال زیاد تحلیلگران را ناگزیر از تعدیل پیشبینیهای اقتصادی خود خواهد کرد.
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.