در حال خواندن: نفت ۱۰۰ دلاری؛ قیمت کمبود نفت یا قیمت ناامنی؟
-
01
نفت ۱۰۰ دلاری؛ قیمت کمبود نفت یا قیمت ناامنی؟
نفت ۱۰۰ دلاری؛ قیمت کمبود نفت یا قیمت ناامنی؟
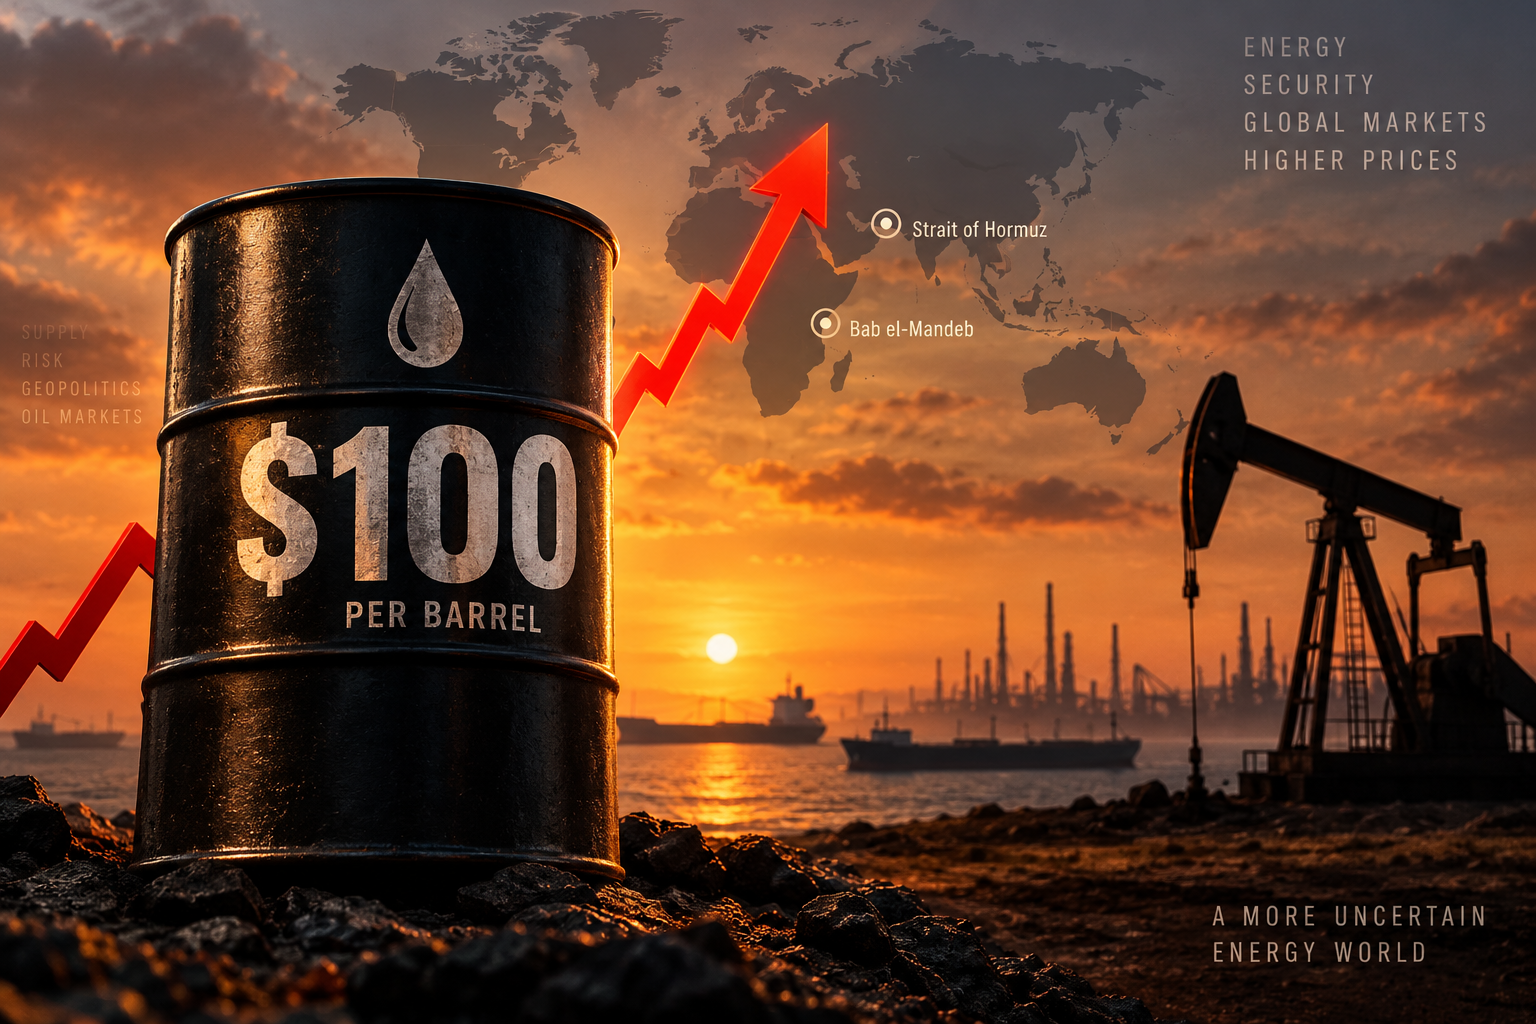
بازگشت نفت برنت به بالای ۱۰۰ دلار بیش از آنکه حاصل جهش تقاضای جهانی باشد، محصول بازگشت «ریسک امنیت عرضه» به قلب بازار انرژی است. محدود شدن جریان نفت از تنگه هرمز، تشدید درگیریهای ایران و آمریکا و حملات به زیرساختهای انرژی عربستان، همزمان دو مسیر حیاتی هرمز و دریای سرخ را زیر فشار قرار دادهاند. اکنون سؤال اصلی بازار دیگر رسیدن نفت به ۱۰۰ دلار نیست؛ این اتفاق رخ داده است. پرسش این است که آیا بازار توان تثبیت در محدوده سهرقمی را دارد یا کاهش تقاضا و افزایش عرضه خارج از خاورمیانه بار دیگر قیمتها را پایین خواهد کشید؟
به گزارش انرژی شرق؛ بازار جهانی نفت بار دیگر وارد محدودهای شده که برای اقتصاد جهانی معنایی فراتر از یک عدد روی تابلو معاملات دارد. بهای نفت برنت روز چهارشنبه ۹ سپتامبر از مرز ۱۰۰ دلار در هر بشکه عبور کرد و در مقطعی به حدود ۱۰۰.۱۹ دلار رسید؛ بالاترین سطح در بیش از شش هفته گذشته. نفت وستتگزاس اینترمدیت آمریکا نیز به محدوده ۹۴ دلار رسیده است.
اما اهمیت اتفاق امروز تنها در عبور نفت از یک مرز روانی نیست. برنت از ابتدای ماه گذشته تاکنون حدود ۲۵ درصد افزایش قیمت داشته و این حرکت نشان میدهد بازار بار دیگر برای «ریسک امنیت عرضه» قیمت تعیین میکند. به بیان ساده، خریداران فقط برای خود نفت پول نمیپردازند؛ بخشی از قیمت کنونی، هزینه نااطمینانی درباره این است که نفت خاورمیانه آیا میتواند بهطور امن و مستمر به بازارهای جهانی برسد یا خیر.
هرمز؛ متغیری که معادلات نفت را تغییر داد
مهمترین عامل پشت نفت ۱۰۰ دلاری را باید در تنگه هرمز جستوجو کرد. اهمیت این مسیر زمانی روشنتر میشود که شرایط کنونی را با قبل از آغاز بحران مقایسه کنیم.
براساس برآورد اداره اطلاعات انرژی آمریکا، در سهماهه چهارم سال ۲۰۲۵ بهطور متوسط روزانه حدود ۲۱.۶ میلیون بشکه نفت خام و فرآوردههای نفتی از تنگه هرمز عبور میکرد. این میزان در سهماهه دوم ۲۰۲۶ به تنها ۴.۹ میلیون بشکه در روز سقوط کرده است.
یعنی در فاصله چند ماه، جریان نفت از یکی از مهمترین گلوگاههای انرژی جهان بیش از ۷۵ درصد کاهش یافته است.
این اتفاق اهمیت ویژهای دارد، زیرا جایگزین کردن کامل ظرفیت هرمز تقریباً ناممکن است. عربستان بخشی از صادرات خود را از طریق خط لوله شرق به غرب به بندر ینبع منتقل کرده و مسیرهای دریای سرخ، کانال سوئز و خط لوله سومد نیز مورد استفاده قرار گرفتهاند، اما ظرفیت این مسیرها محدود است و حمل نفت از آنها هزینه و زمان بیشتری میطلبد.
مشکل تازه اینجاست که اکنون مسیر جایگزین نیز با ریسک مواجه شده است. حملات اخیر به تأسیسات انرژی عربستان و افزایش تنش در دریای سرخ، نگرانی درباره بابالمندب را نیز افزایش داده است. در نتیجه بازار با وضعیتی غیرمعمول روبهرو شده: هم مسیر اصلی انتقال نفت خلیج فارس تحت فشار قرار دارد و هم بخشی از مسیر جایگزین آن.
کمبود نفت فقط روی کاغذ نیست
عامل دوم، کاهش واقعی عرضه است. گزارش ماه اوت آژانس بینالمللی انرژی نشان میدهد عرضه جهانی نفت در ماه ژوئیه به ۱۰۱.۵ میلیون بشکه در روز رسیده؛ رقمی که ۶.۳ میلیون بشکه در روز کمتر از مدت مشابه سال قبل است.
آژانس بینالمللی انرژی اکنون پیشبینی میکند عرضه جهانی نفت در کل سال ۲۰۲۶ بهطور متوسط ۴.۳ میلیون بشکه در روز کاهش پیدا کند.
عامل مهمتر، افت ذخایر است. موجودی قابل مشاهده نفت جهان تنها در ماه ژوئیه حدود ۶۹ میلیون بشکه کاهش یافته و از آغاز جنگ تاکنون مجموع ذخایر حدود ۴۱۰ میلیون بشکه پایین آمده است.
این اعداد نشان میدهد افزایش قیمت نفت صرفاً نتیجه معاملات هیجانی یا نگرانیهای ژئوپلیتیکی نیست. پشت «پرمیوم جنگ» یک واقعیت فیزیکی نیز وجود دارد: نفت کمتری در دسترس بازار قرار گرفته و ذخایری که میتوانند شوک عرضه را جذب کنند، کوچکتر شدهاند.
چرا نفت هنوز ۱۲۰ یا ۱۳۰ دلار نشده است؟
در مقابل این عوامل صعودی، یک نیروی قدرتمند مانع جهش افسارگسیخته قیمت شده است: ضعف تقاضا.
آژانس بینالمللی انرژی پیشبینی میکند تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۱.۶ میلیون بشکه در روز کاهش یابد. قیمت بالای سوخت، اختلال تجارت بینالمللی و آثار اقتصادی بحران خاورمیانه بخشی از مصرف را تخریب کرده است.
این همان سازوکاری است که میتواند سقفی برای قیمت ایجاد کند. نفت ۱۰۰ دلاری اگر برای چند هفته یا چند ماه ادامه پیدا کند، خود به عاملی برای کاهش تقاضا تبدیل میشود. هزینه حملونقل افزایش مییابد، قیمت بنزین، گازوئیل و سوخت جت بالا میرود، تورم تقویت میشود و رشد اقتصادی تحت فشار قرار میگیرد.
در چنین شرایطی، نفت گران در نهایت علیه خودش عمل میکند.
از سوی دیگر تولیدکنندگان خارج از خاورمیانه، بهویژه آمریکا، کانادا و گویان، بخشی از کسری عرضه را جبران کردهاند. همین موضوع باعث شده بازار تاکنون از سناریوهای بسیار افراطی فاصله بگیرد.
۱۰۰ دلار؛ کف جدید یا سقف موقت؟
پاسخ این سؤال بیش از هر چیز به مدت بحران بستگی دارد.
اگر جریان نفت از هرمز بهتدریج احیا شود و ریسک دریای سرخ کاهش پیدا کند، بخش قابل توجهی از «پرمیوم امنیتی» قیمت میتواند تخلیه شود. در این حالت نفت برنت ظرفیت بازگشت به محدودههای پایینتر را خواهد داشت؛ بهویژه آنکه تقاضای جهانی نیز در شرایط قدرتمندی قرار ندارد.
اما سناریوی دوم بسیار متفاوت است.
اگر محدودیت هرمز ادامه پیدا کند و همزمان بابالمندب و زیرساختهای انرژی عربستان نیز بهطور مستمر در معرض تهدید قرار گیرند، نفت ۱۰۰ دلاری دیگر یک جهش مقطعی نخواهد بود. بازار ناچار میشود یک ریسک ژئوپلیتیکی دائمی را در قیمت نفت لحاظ کند.
در چنین وضعیتی محدوده ۱۰۰ دلار میتواند از «سقف» به «کف» تبدیل شود و بازار ظرفیت حرکت به سطوح بالاتر را پیدا کند. تجربه امسال نیز این موضوع را تأیید میکند؛ برنت در ۳۰ آوریل تا ۱۲۶.۴۱ دلار صعود کرده بود.
نفت ۱۰۰ دلاری چه معنایی برای اقتصاد جهان دارد؟
تثبیت نفت در محدوده سهرقمی احتمالاً یکی از مهمترین ریسکهای اقتصاد جهانی در ماههای آینده خواهد بود.
نخستین اثر، تورمی است. افزایش قیمت نفت با فاصله زمانی کوتاهی به قیمت فرآوردهها، حملونقل زمینی و دریایی، بلیت هواپیما، پتروشیمی و سپس طیف وسیعی از کالاها منتقل میشود.
دومین اثر به سیاست پولی مربوط است. بانکهای مرکزی در شرایطی که هنوز نسبت به تورم حساس هستند، با نفت بالای ۱۰۰ دلار فضای کمتری برای کاهش سریع نرخ بهره خواهند داشت.
اثر سوم به رشد اقتصادی بازمیگردد. کشورهای واردکننده انرژی، خصوصاً اقتصادهای آسیایی و اروپایی، ناچار خواهند شد بخش بیشتری از درآمد خود را صرف واردات انرژی کنند. در مقابل، صادرکنندگان نفت از افزایش درآمدهای ارزی منتفع خواهند شد؛ البته تنها به شرط آنکه بتوانند نفت خود را به بازار برسانند.
و همین نکته تناقض بزرگ بازار امروز است: در بحران کنونی، داشتن ذخایر نفت الزاماً به معنای بهرهبرداری کامل از نفت ۱۰۰ دلاری نیست. کشوری که تولید بالایی دارد اما مسیر صادرات آن مختل شده، ممکن است حتی در اوج قیمتها قادر به تبدیل همه ظرفیت خود به درآمد نباشد.
نفت ۱۰۰ دلاری برای ایران؛ فرصت روی کاغذ، چالش در عمل
برای ایران نیز افزایش قیمت جهانی نفت دو اثر متضاد دارد. از یک طرف، هر دلار افزایش قیمت نفت بالقوه ارزش صادرات نفت کشور را بالا میبرد و در شرایط عادی میتواند درآمد ارزی بیشتری ایجاد کند.
اما متغیر تعیینکننده اکنون «قیمت» نیست؛ حجم صادرات قابل تحقق، امنیت مسیرهای دریایی، هزینه بیمه و حمل، امکان دریافت پول و میزان تخفیف فروش اهمیت بیشتری پیدا کردهاند.
بنابراین نمیتوان صرفاً از روی عبور برنت از ۱۰۰ دلار نتیجه گرفت که درآمد نفتی ایران نیز به همان نسبت افزایش خواهد یافت. قیمت بالاتر تنها زمانی به درآمد بیشتر تبدیل میشود که بشکههای نفت واقعاً فروخته، حمل و تسویه شوند.
بازار وارد عصر «پرمیوم امنیت» شده است
آنچه نفت ۱۰۰ دلاری امروز را از بسیاری از دورههای گذشته متفاوت میکند، منشأ افزایش قیمت است. این بار اقتصاد جهانی با یک رونق قدرتمند مصرف نفت روبهرو نیست؛ برعکس، آژانس بینالمللی انرژی انتظار کاهش تقاضای سالانه را دارد.
بنابراین نفت ۱۰۰ دلاری بیش از آنکه «قیمت رونق اقتصادی» باشد، «قیمت ناامنی عرضه» است.
همین تفاوت آینده بازار را نیز تعیین خواهد کرد. اگر مسیرهای صادرات خلیج فارس امن شوند، بازار میتواند بخشی از این پرمیوم را پس بدهد. اما اگر هرمز برای مدت طولانی محدود باقی بماند و ناامنی به بابالمندب و زیرساختهای نفتی منطقه گسترش پیدا کند، جهان ممکن است مجبور شود نفت سهرقمی را نه بهعنوان یک شوک کوتاهمدت، بلکه بهعنوان بخشی از واقعیت جدید بازار انرژی بپذیرد.
از این منظر، عدد مهم بعدی الزاماً ۱۱۰ یا ۱۲۰ دلار نیست. مهمترین عدد، تعداد بشکههایی است که هر روز میتوانند با امنیت از خلیج فارس خارج شوند. تا زمانی که پاسخ این سؤال نامطمئن باشد، ریسک نفت بالای ۱۰۰ دلار نیز در بازار باقی خواهد ماند.
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.