در حال خواندن: برق سبز ارزان شد؛ هشدار زودهنگام به اقتصاد نیروگاههای خورشیدی
-
01
برق سبز ارزان شد؛ هشدار زودهنگام به اقتصاد نیروگاههای خورشیدی
برق سبز ارزان شد؛ هشدار زودهنگام به اقتصاد نیروگاههای خورشیدی
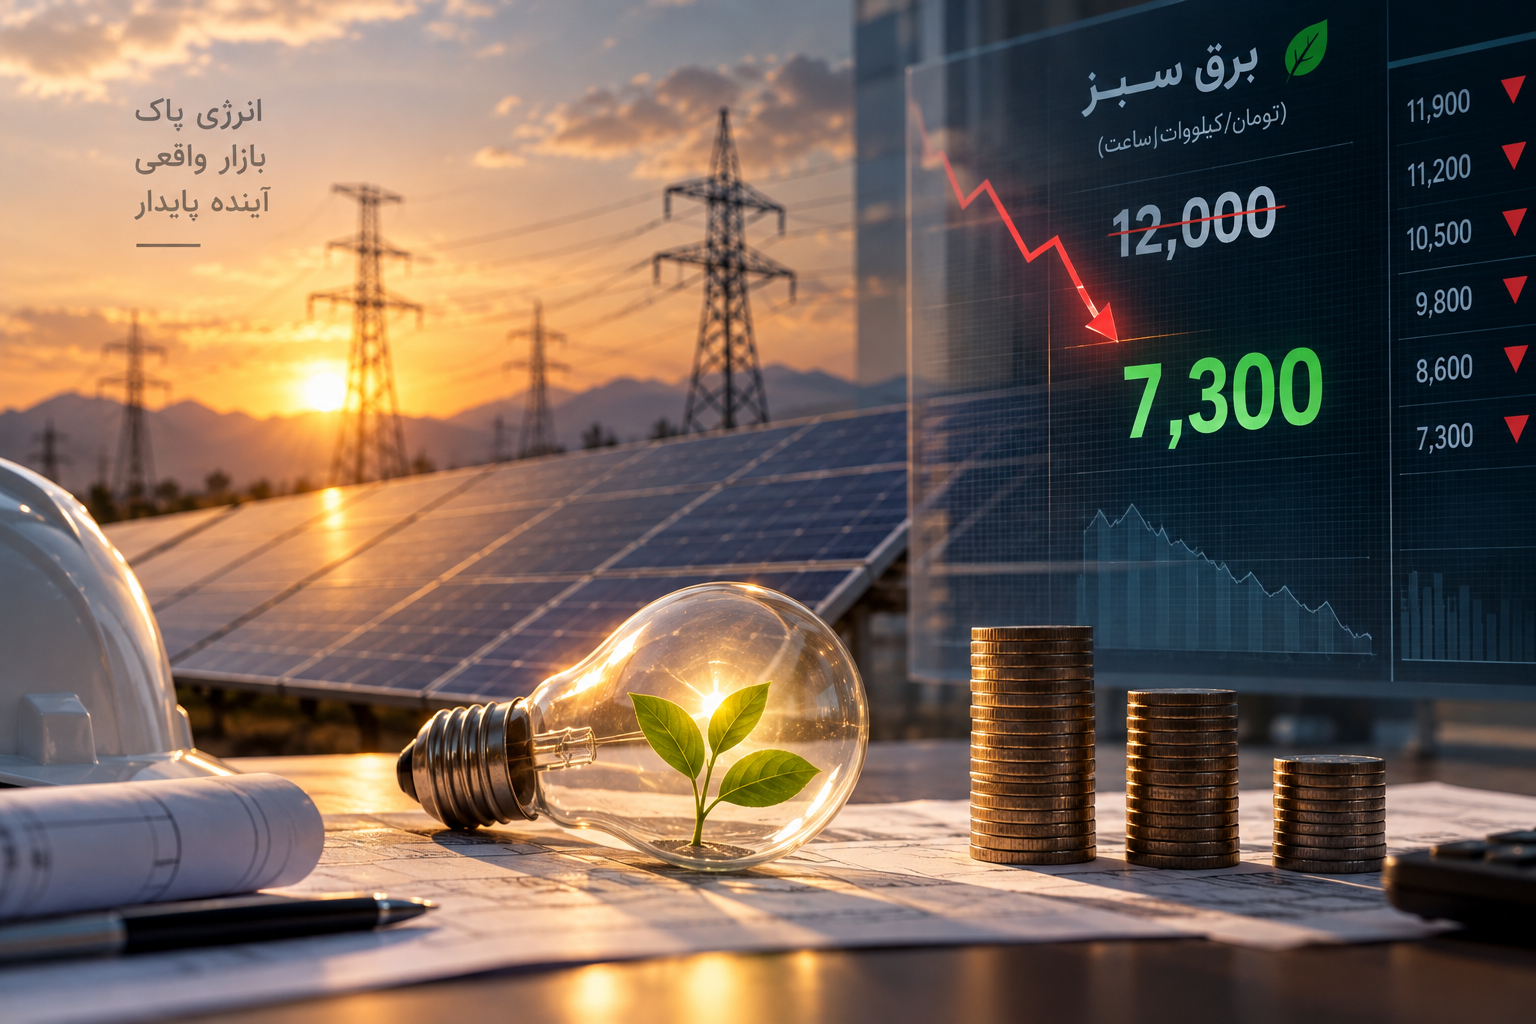
سقوط قیمت برخی معاملات از ۱۴ هزار به ۸ هزار و از ۱۲ هزار به ۷۳۰۰ تومان نشان تب سرمایهگذاری در نیروگاههای خورشیدی ایران در ماههای اخیر بالا گرفته است؛ از ورود صندوقهای پروژه تا برنامههای چند هزار مگاواتی ساتبا. در همین فضا، قیمتهای بالای برق سبز یکی از جذابترین اعداد روی میز سرمایهگذاران بوده است. اما معاملات شهریور یک هشدار مهم فرستاد: برق خورشیدی همیشه ۱۲ یا ۱۴ هزار تومان فروخته نمیشود. با عبور تدریجی از اوج مصرف تابستان، قیمت برخی عرضهها تا ۷۳۰۰ و ۸۰۰۰ تومان عقب نشست. اتفاقی که به معنای از بین رفتن توجیه اقتصادی خورشیدی نیست، اما یک تصور سادهانگارانه را زیر سؤال میبرد: نرخ بازگشت سرمایه نیروگاه را نمیتوان با بهترین قیمت چند هفته گرم سال محاسبه کرد.
به گزارش انرژی شرق؛ در معاملات ۱۴ شهریور بورس انرژی، برق خورشیدی مپنا که از ۲۲ تیر تا ۱۹ مرداد در سطح ۱۲ هزار تومان به ازای هر کیلوواتساعت معامله شده بود، به ۷۳۰۰ تومان رسید؛ افتی حدود ۳۹ درصد. در نماد دیگری نیز برق خورشیدی «پایدار» که آخرین معامله آن ۱۴ هزار تومان بود، با قیمت ۸ هزار تومان معامله شد؛ یعنی حدود ۴۳ درصد پایینتر. کاهش نسبی دما و عقبنشینی تقاضای برق پس از پیک تابستان از عوامل اصلی این تغییر عنوان شده است.
این اتفاق شاید در ظاهر فقط یک نوسان قیمتی در بورس انرژی باشد، اما برای صنعت خورشیدی پیام مهمتری دارد.
درآمد خورشیدی آنقدر هم ثابت نیست
در سالهای اخیر یکی از مهمترین استدلالها برای جذابیت سرمایهگذاری خورشیدی، امکان فروش برق در تابلوی سبز بورس انرژی بوده است. برخلاف تعرفههای اداری، قیمت در این تابلو بر اساس سازوکار بازار کشف میشود؛ موضوعی که مدیرعامل بورس انرژی نیز بر آن تأکید کرده است.
همین ویژگی یک روی دیگر هم دارد: بازار همانطور که میتواند قیمت را بالا ببرد، میتواند آن را پایین بیاورد.
وقتی در روزهای بسیار گرم تیر و مرداد تقاضای برق صنایع افزایش مییابد و محدودیت برق به مسئلهای جدی تبدیل میشود، ارزش هر کیلوواتساعت برق قابل اتکا بالا میرود. با کاهش دما و افت فشار تقاضا، این «پرمیوم کمبود» نیز میتواند کوچکتر شود.
بنابراین قیمت ۱۲ یا ۱۴ هزار تومانی الزاماً «قیمت برق خورشیدی» نیست؛ بلکه تا حدی قیمت برق خورشیدی در شرایط کمبود شدید برق است. این تفاوت برای محاسبات سرمایهگذاری بسیار مهم است.
یک نیروگاه را با کدام قیمت باید ارزشگذاری کرد؟
فرض کنیم سرمایهگذاری قصد احداث نیروگاه خورشیدی دارد و مدل مالی خود را بر مبنای فروش هر کیلوواتساعت برق به قیمت ۱۲ هزار تومان تنظیم میکند.
اگر متوسط واقعی فروش در طول سال ۸ هزار تومان باشد، درآمد مورد انتظار او یکسوم پایینتر خواهد بود. اگر متوسط قیمت به ۷۳۰۰ تومان برسد، فاصله با فرض ۱۲ هزار تومانی به حدود ۳۹ درصد میرسد.
البته این یک مثال ساده است؛ درآمد واقعی نیروگاه به حجم تولید، ساعات تحویل، نوع قرارداد، هزینه اتصال، تلفات، هزینه مالی، نرخ ارز و شیوه فروش بستگی دارد. اما همین مثال نشان میدهد چرا استفاده از قیمتهای پیک تابستان برای اعلام دورههای بسیار کوتاه بازگشت سرمایه میتواند گمراهکننده باشد.
نکته مهم این است که افت اخیر بهتنهایی اثبات نمیکند سرمایهگذاری خورشیدی کمبازده شده است. بلکه نشان میدهد برای سنجش آن باید به متوسط وزنی درآمد در کل سال نگاه کرد، نه بالاترین معامله بازار.
تناقض جالب بازار سبز
از یک طرف قیمت بعضی معاملات کاهش پیدا کرده، اما از طرف دیگر خود بازار برق سبز در حال بزرگتر شدن است.
آمارهای منتشرشده نشان میدهد حجم تجمعی مبادلات تابلوی سبز از زمان راهاندازی آن از ۳.۷ میلیارد کیلوواتساعت عبور کرده است. همچنین در مرداد ۱۴۰۵ حدود ۲۸ درصد کل معاملات برق کشور از مسیر بورس انرژی و قراردادهای دوجانبه انجام شده است.
پس کاهش قیمت اخیر را نباید با شکست بازار سبز اشتباه گرفت.
اتفاقاً ممکن است نشانهای از بلوغ تدریجی بازار باشد: قیمت به شرایط عرضه و تقاضا واکنش نشان میدهد.
ضمن اینکه مقررات نیز برای برق سبز یک مزیت مهم ایجاد کرده است. در آییننامه اجرایی بند «ب» ماده ۴۳ برنامه هفتم تصریح شده برق خریداریشده از تابلوی سبز مشمول اعمال قطع و محدودیت در دوره ناترازی ایام گرم و محدودیت سوخت نمیشود. این ویژگی برای صنایع بزرگ ارزش اقتصادی مستقلی ایجاد میکند.
اما مسئله بزرگتر هنوز از راه نرسیده است
امروز کاهش قیمت عمدتاً با عبور از پیک مصرف توضیح داده میشود. اما در آینده متغیر دیگری وارد بازی خواهد شد: افزایش شدید عرضه خورشیدی.
ظرفیت تجدیدپذیر ایران از ۵۸۰۰ مگاوات عبور کرده و چندین هزار مگاوات پروژه جدید نیز در برنامه توسعه قرار گرفته است.
اگر بخش عمده این ظرفیت خورشیدی باشد، هزاران مگاوات نیروگاه تقریباً در ساعات مشابهی ــ حوالی ظهر ــ بیشترین تولید خود را وارد شبکه خواهند کرد.
در چنین شرایطی ممکن است در بعضی ساعات، عرضه برق خورشیدی سریعتر از تقاضای همان ساعت افزایش یابد. نتیجه بالقوه روشن است: فشار بر قیمت برق در ساعات آفتابی.
این اتفاق در بازارهای دارای سهم بالای خورشیدی موضوع تازهای نیست. در واقع هرچه ظرفیت خورشیدی بیشتر شود، «زمان تولید برق» به اندازه «مقدار تولید» اهمیت پیدا میکند. اینجاست که باتری از یک بحث صرفاً فنی به یک ابزار اقتصادی تبدیل میشود.
نیروگاهی که بتواند بخشی از برق ظهر را ذخیره و در ساعات عصر یا اوج قیمت عرضه کند، الزاماً اقتصاد مشابه نیروگاهی ندارد که مجبور است تمام محصول خود را همزمان با صدها نیروگاه خورشیدی دیگر وارد بازار کند.
زنگ خطر برای وعدههای بازگشت سرمایه
افت قیمت شهریور یک سؤال مهم را نیز پیش روی پروژههای تازه و بهویژه صندوقهای سرمایهگذاری خورشیدی قرار میدهد.
برای مثال، صندوق پروژه «نور» قرار است در تأمین مالی مجموعهای حدود ۵۰۰ مگاواتی از نیروگاههای خورشیدی نقش داشته باشد و کل هزینه پیشبینیشده پروژه حدود ۲۶ همت اعلام شده است.
در ارزیابی اقتصادی چنین پروژههایی باید مشخص باشد فرض درآمدی دقیقاً چیست.
آیا مدل مالی با متوسط قیمت سالانه برق سبز بسته شده؟ با قیمت تابستان؟ با قرارداد بلندمدت؟ یا ترکیبی از بورس و سایر روشهای فروش؟ این جزئیات برای سرمایهگذار از عدد ظرفیت نیروگاه مهمتر است.
خورشیدی همچنان جذاب است؛ اما محاسبه باید حرفهایتر شود
پیام معاملات اخیر این نیست که دوران جذابیت خورشیدی تمام شده است. برعکس، افزایش حجم معاملات برق سبز، ناترازی ساختاری برق ایران، مقررات حمایتی و نیاز صنایع به برق مطمئن همچنان پشتوانههای مهم این بازار هستند.
اما صنعت وارد مرحلهای شده که دیگر نمیتوان بازده پروژه را با چند عدد جذاب تبلیغاتی توضیح داد.
سرمایهگذار باید حداقل سه سناریو داشته باشد: قیمت خوشبینانه در دوره پیک، متوسط سالانه و سناریوی محافظهکارانه. سپس نرخ بازگشت سرمایه پروژه در هر سه حالت محاسبه شود.
و یک سؤال تازه نیز باید وارد ادبیات سرمایهگذاری خورشیدی ایران شود: اگر ظرفیت خورشیدی کشور طی چند سال آینده چند برابر شود، قیمت برق در ظهرهای آفتابی چه خواهد شد؟
افت برق سبز از ۱۲ هزار به ۷۳۰۰ تومان شاید فعلاً فقط نتیجه پایان پیک تابستان باشد؛ اما میتواند پیشنمایشی از اقتصادی باشد که در آن صرف ساختن نیروگاه دیگر کافی نیست؛ زمان فروش برق، قرارداد بلندمدت و ذخیرهسازی نیز تعیین میکنند چه کسی واقعاً از خورشید سود میبرد.
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.