در حال خواندن: درس از تجربه فرانسه/ وقتی ساخت نیروگاه خورشیدی سریعتر از توسعه شبکه پیش می رود
-
01
درس از تجربه فرانسه/ وقتی ساخت نیروگاه خورشیدی سریعتر از توسعه شبکه پیش می رود
درس از تجربه فرانسه/ وقتی ساخت نیروگاه خورشیدی سریعتر از توسعه شبکه پیش می رود
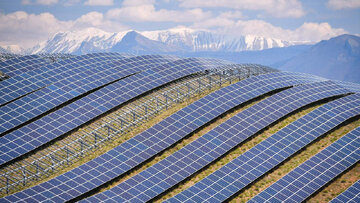
فرانسه در نیمه نخست ۲۰۲۶ سه گیگاوات نیروگاه خورشیدی تازه به شبکه متصل کرده و ظرفیت فتوولتائیک خود را به ۳۴ گیگاوات رسانده است. اما عدد مهمتر در گزارش تازه دولت فرانسه جای دیگری قرار دارد: ۳۵.۹ گیگاوات پروژه خورشیدی دیگر در صف اتصال به شبکه ایستادهاند؛ ظرفیتی حتی بزرگتر از کل نیروگاههای خورشیدی فعلی این کشور. البته همه این پروژهها لزوماً ساخته نخواهند شد، اما همین صف طولانی یک واقعیت را درباره مرحله بعدی گذار انرژی آشکار میکند: وقتی ساخت نیروگاه سریعتر از توسعه شبکه پیش برود، مسئله دیگر تولید برق نیست؛ پیدا کردن راهی برای ورود آن به شبکه است.
به گزارش انرژی شرق؛ اطلاعیه تازه اداره آمار و مطالعات وزارت انتقال اکولوژیک فرانسه که چهارم سپتامبر منتشر شد، تصویری دوگانه از بازار خورشیدی این کشور ارائه میکند. تا پایان ژوئن ۲۰۲۶، ظرفیت فتوولتائیک فرانسه به ۳۴ گیگاوات رسیده است. فقط طی شش ماه نخست سال سه گیگاوات ظرفیت جدید متصل شده؛ اندکی بیشتر از ۲.۹ گیگاوات دوره مشابه سال قبل. تولید ناخالص برق خورشیدی فرانسه نیز در سهماهه دوم به ۱۴.۱ تراواتساعت رسیده و نسبت به مدت مشابه سال قبل ۱۸ درصد افزایش یافته است.
این اعداد در نگاه نخست روایت یک موفقیت هستند؛ فرانسه با سرعت در حال اضافه کردن نیروگاه خورشیدی است. اما پشت این رشد، عدد دیگری قرار دارد که شاید برای آینده صنعت برق مهمتر باشد.
طبق آمار منتشرشده، در پایان ژوئن ۳۵.۹ گیگاوات پروژه خورشیدی درخواست اتصال به شبکه داشتهاند. از این میزان فقط ۸.۴ گیگاوات دارای قرارداد اتصال امضاشده بودهاند. به عبارت دیگر، حجم پروژههایی که در صف اتصال قرار دارند از ظرفیت کل خورشیدی متصلشده فرانسه بیشتر شده است.
صف ۳۵.۹ گیگاواتی دقیقاً به چه معناست؟
در خواندن این عدد باید یک احتیاط مهم داشت. «صف اتصال» به این معنا نیست که ۳۵.۹ گیگاوات نیروگاه آماده بهرهبرداری کنار پستهای برق ایستاده و شبکه از پذیرش آنها خودداری میکند.
خود آمار رسمی فرانسه تأکید میکند این رقم شامل درخواستهای اتصال ثبتشده نزد اپراتورهای شبکه است و همه این پروژهها الزاماً به مرحله بهرهبرداری نمیرسند. بخشی ممکن است به دلایل مالی، مجوزی یا تغییر شرایط بازار کنار گذاشته شوند. نرخ خروج پروژهها پیش از بهرهبرداری نیز قابل توجه است.
اما حتی با این ملاحظه، روند قابل تأمل است. در پایان ۲۰۲۵ صف اتصال فرانسه حدود ۳۶.۹ گیگاوات بود و تنها ۸.۳ گیگاوات آن قرارداد اتصال داشت. اکنون صف همچنان نزدیک ۳۶ گیگاوات باقی مانده است؛ یعنی با وجود اتصال سه گیگاوات ظرفیت تازه طی نیمه نخست امسال، ورودی پروژههای جدید همچنان آنقدر بالاست که گلوگاه اتصال از بین نرفته است و این همان نقطهای است که اقتصاد خورشیدی تغییر میکند.
نیروگاه را سریعتر از شبکه میتوان ساخت
ساخت یک مزرعه خورشیدی بزرگ در صورت تأمین زمین، تجهیزات و سرمایه میتواند در مدت نسبتاً کوتاهی انجام شود. اما احداث پست جدید، تقویت خطوط انتقال، توسعه شبکه فوقتوزیع و گرفتن مجوزهای مسیر معمولاً فرآیندی طولانیتر است.
همین تفاوت زمانی میتواند سرمایهگذار را با وضعیتی نامطلوب روبهرو کند: نیروگاه از نظر فیزیکی آماده است، اما ظرفیت کافی برای اتصال یا انتقال تمام تولید آن وجود ندارد.
در چنین شرایطی «مجوز احداث» دیگر بهتنهایی معیار کافی برای ارزیابی یک پروژه نیست. ارزش واقعی پروژه به محل اتصال، ظرفیت آزاد پست، هزینه تقویت شبکه و زمان قطعی اتصال وابسته میشود.
و این دقیقاً جایی است که تجربه فرانسه برای ایران اهمیت پیدا میکند.
ایران؛ مسابقه مگاواتها با شبکه
ایران اکنون برنامه توسعه سریع نیروگاههای خورشیدی را دنبال میکند و سیاستگذار مرتب از اضافه شدن هزاران مگاوات ظرفیت جدید سخن میگوید. اما در کنار این اعداد، یک شاخص کمتر در فضای عمومی دیده میشود: ظرفیت پذیرش یا Hosting Capacity شبکه.
سرمایهگذار باید قبل از انتخاب زمین بداند پست نزدیک پروژه چه میزان ظرفیت آزاد دارد، چه تعداد پروژه دیگر در همان نقطه درخواست اتصال دادهاند، آیا خط انتقال نیازمند تقویت است و هزینه توسعه شبکه بر عهده چه کسی خواهد بود.
نبود چنین اطلاعاتی میتواند یک خطای سرمایهگذاری جدی ایجاد کند. زمینی با تابش عالی و قیمت مناسب الزاماً محل مناسبی برای نیروگاه نیست؛ ممکن است چند کیلومتر آنطرفتر، پستی قرار داشته باشد که دیگر ظرفیت پذیرش تولید جدید را ندارد. در این شرایط، ارزش «یک مگاوات ظرفیت اتصال» حتی میتواند از ارزش یک مگاوات پنل مهمتر شود.
ریسک بعدی: نیروگاه متصل است، اما نمیتواند همه برقش را بفروشد
مسئله فقط گرفتن انشعاب نیست. با افزایش سهم خورشیدی، هزاران نیروگاه تقریباً در ساعتهای مشابه به اوج تولید میرسند. اگر ظرفیت خطوط یا تقاضای محلی کافی نباشد، اپراتور ممکن است ناچار شود بخشی از تولید را محدود کند؛ پدیدهای که در ادبیات صنعت برق با عنوان Curtailment شناخته میشود.
در این مرحله، ریسک شبکه مستقیماً به ریسک مالی تبدیل میشود. نیروگاهی که در مدل اقتصادی خود فروش مثلاً ۱۷۰۰ یا ۱۸۰۰ کیلوواتساعت به ازای هر کیلووات ظرفیت در سال را پیشبینی کرده، اگر نتواند بخشی از برق تولیدی را تحویل دهد، با درآمدی کمتر از پیشبینی اولیه روبهرو خواهد شد.
برای پروژههایی که با بدهی بانکی، صندوق پروژه یا منابع مردم ساخته میشوند، این موضوع دیگر صرفاً یک مسئله فنی نیست؛ مسئله بازده سرمایهگذاری است.
قبل از صف اتصال، نقشه را منتشر کنید
درس فرانسه برای ایران این نیست که توسعه خورشیدی باید کند شود. اتفاقاً نتیجه میتواند برعکس باشد: شبکه باید زودتر از نیروگاه برنامهریزی شود. توانیر میتواند پیش از آنکه صفهای بزرگ اتصال شکل بگیرد، نقشهای عمومی از ظرفیت پذیرش پستها و مناطق مختلف کشور منتشر کند؛ نقشهای که نشان دهد در هر منطقه چند مگاوات ظرفیت اتصال وجود دارد، چه پروژههایی در صف هستند و کجا توسعه خطوط ضروری است.
چنین شفافیتی حتی میتواند سرمایه را هدایت کند. به جای تجمع نیروگاهها در مناطقی که صرفاً زمین ارزان یا تابش بالاتری دارند، پروژهها به نقاطی منتقل میشوند که شبکه واقعاً به تولید جدید نیاز دارد.
فرانسه امروز ۳۴ گیگاوات خورشیدی در مدار دارد و نزدیک ۳۶ گیگاوات درخواست دیگر پشت در شبکه ثبت شده است. این تجربه برای ایران یک هشدار زودهنگام است.
در مسابقه توسعه خورشیدی، تعداد پنلهایی که نصب میکنیم تنها نیمی از داستان است. نیمه دیگر، سیمها، پستها و خطوطی هستند که باید برق آن پنلها را به مصرفکننده برسانند.
و شاید سؤال مهمتر برای سیاستگذار در آینده نزدیک دیگر این نباشد که «امسال چند هزار مگاوات نیروگاه خورشیدی میسازیم؟»؛ بلکه این باشد که شبکه برق ایران واقعاً چند هزار مگاوات خورشیدی دیگر جا دارد؟
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.