در حال خواندن: از چین تا نیروگاه ایران؛ هر وات پنل چند بار گران میشود؟
-
01
از چین تا نیروگاه ایران؛ هر وات پنل چند بار گران میشود؟
از چین تا نیروگاه ایران؛ هر وات پنل چند بار گران میشود؟
قیمت جهانی ماژولهای TOPCon چین اکنون در محدوده ۱۰ تا ۱۱ سنت به ازای هر وات قرار دارد؛ اما این عدد تا رسیدن پنل به نیروگاه ایرانی از چند ایستگاه عبور میکند؛ حملونقل، تحریم، انتقال ارز، ثبت سفارش، گمرک، خواب سرمایه و واسطهها. پرسش اصلی اینجاست: فاصله قیمت کارخانه چین تا قیمت نهایی ایران چقدر است و چه سهمی از این فاصله اجتنابناپذیر و چه سهمی قابل کاهش است؟
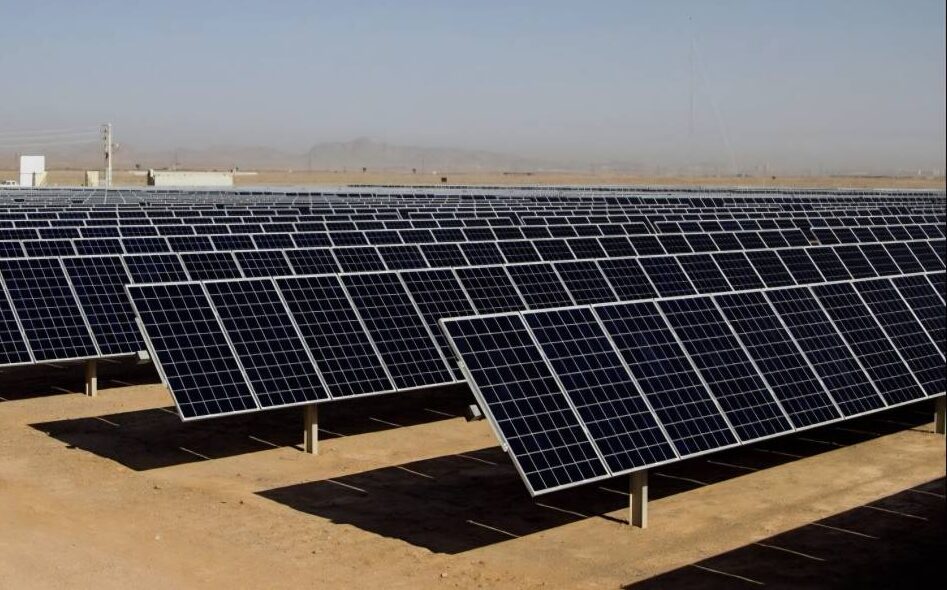
به گزارش انرژی شرق؛ در برنامه توسعه شتابان نیروگاههای خورشیدی ایران، تقریباً همه چیز با «مگاوات» سنجیده میشود؛ چند هزار مگاوات قرارداد بسته شده، چه میزان ظرفیت جدید وارد مدار میشود و تا پایان سال چند مگاوات دیگر ساخته خواهد شد. اما پشت هر مگاوات خورشیدی یک عدد مهمتر وجود دارد که کمتر درباره آن با جزئیات صحبت میشود: قیمت خرید تجهیزات.
پنل سهم قابل توجهی از سرمایهگذاری اولیه یک نیروگاه خورشیدی را تشکیل میدهد و ایران نیز برای توسعه سریع ظرفیت، همچنان به واردات گسترده تجهیزات وابسته است. بنابراین حتی اختلاف چند سنت در قیمت هر وات، وقتی در مقیاس صدها یا هزاران مگاوات ضرب شود، میتواند به دهها میلیون دلار اختلاف در هزینه سرمایهگذاری منجر شود. اینجاست که مقایسه قیمت جهانی با قیمت تحویلشده در ایران اهمیت پیدا میکند.
قیمت جهانی چند است؟
دادههای بازار در ابتدای سپتامبر ۲۰۲۶ تصویر نسبتاً روشنی ارائه میکنند. براساس دادههای SMM در چهارم سپتامبر، قیمت FOB چین ماژول TOPCon نوع M10 در محدوده ۱۰.۳ تا ۱۰.۹ سنت به ازای هر وات و متوسط آن حدود ۱۰.۶ سنت بوده است. برای G12 نیز متوسط قیمت حدود ۱۰.۷ سنت ثبت شده است.
در بازار داخلی چین حتی اعداد پایینتری مشاهده میشود؛ شاخص EnergyTrend برای دوم سپتامبر، متوسط قیمت ماژول TOPCon پروژههای متمرکز را حدود ۰.۷ یوان به ازای هر وات نشان میدهد.
اما بازار کاملاً نزولی نیست. در هفتههای اخیر قیمت ماژولها نسبتاً باثبات بوده و حتی شاخص OPIS در پایان اوت افزایش کوتاهی را تجربه کرده است. در مقابل، در هفته نخست سپتامبر قیمت برخی ویفرها ۱.۸ تا ۴.۳ درصد و قیمت سلول TOPCon سایز ۱۸۲ حدود ۷.۵ درصد کاهش یافته است.
بنابراین بازار جهانی اکنون بیش از آنکه در یک مسیر ساده افزایشی یا کاهشی باشد، درگیر نوسان اجزای زنجیره تأمین است.
اما برای ایران سؤال مهمتری وجود دارد:
وقتی قیمت جهانی تغییر میکند، این تغییر چه زمانی و با چه نسبتی به قیمت خرید پروژههای ایرانی منتقل میشود؟
فرض کنیم یک توسعهدهنده ایرانی قصد خرید حجم بزرگی از پنل TOPCon برای یک نیروگاه utility-scale را دارد. نقطه شروع مقایسه میتواند حدود ۱۰ تا ۱۱ سنت به ازای هر وات در مبادی چین باشد. اما این قیمت، قیمت «تحویل نیروگاه در ایران» نیست.
از همین نقطه هزینهها یکی پس از دیگری اضافه میشوند: حمل داخلی تا بندر، حمل بینالمللی، بیمه، هزینههای ناشی از محدودیتهای تحریمی، انتقال و تبدیل ارز، کارمزد واسطههای مالی، هزینه گمرکی و ترخیص، حمل داخلی ایران و در نهایت هزینه مالی ناشی از زمانی که سرمایه واردکننده میان ثبت سفارش تا تحویل کالا بلوکه میشود.
بعضی از این هزینهها اجتنابناپذیرند. هیچ کشوری پنل را به قیمت درِ کارخانه چین تحویل نیروگاه نمیگیرد. حتی در اروپا نیز شکاف میان قیمت FOB چین و قیمت تحویلشده وجود دارد و گزارشهای OPIS نشان داده افزایش هزینه حمل میتواند با وجود کاهش قیمت کارخانه، قیمت تحویلشده را بالا نگه دارد. اما مسئله ایران احتمالاً یک لایه اضافه دارد: هزینه اصطکاک سیاستگذاری.
هزینهای که روی فاکتور نوشته نمیشود
فرض کنید واردکننده تجهیزات را سفارش داده، اما تخصیص ارز، ثبت سفارش یا ترخیص چند ماه طول بکشد. در ظاهر شاید تعرفه تازهای به پنل اضافه نشده باشد، اما کالا ارزانتر هم به نیروگاه نمیرسد.
سرمایه واردکننده خوابیده است؛ پروژه عقب افتاده؛ هزینه مالی افزایش پیدا کرده و نیروگاهی که میتوانست چند ماه زودتر برق بفروشد، درآمدش را از دست داده است. این همان «هزینه پنهان هر وات» است.
به همین دلیل مقایسه صرف قیمت چین و ایران کافی نیست. باید مشخص شود هر وات پنل در مسیر واردات دقیقاً چند سنت هزینه اضافی تحمل میکند. یک گزارش شفاف از قیمت واردات باید بتواند این مسیر را نشان دهد:
قیمت FOB چین ← حمل و بیمه ← هزینه انتقال ارز و تحریم ← گمرک و ترخیص ← هزینه مالی و خواب سرمایه ← حاشیه واردکننده ← حمل داخلی ← قیمت تحویل نیروگاه
تا زمانی که این زنجیره شفاف نباشد، نه میتوان واردکننده را به گرانفروشی متهم کرد و نه میتوان پذیرفت هر فاصلهای میان قیمت چین و ایران طبیعی است.
چند سنت؛ چند میلیون دلار؟
اهمیت موضوع با یک محاسبه ساده روشن میشود. یک نیروگاه ۱۰۰ مگاواتی به حدود ۱۰۰ میلیون وات پنل نیاز دارد. بنابراین فقط یک سنت اختلاف در قیمت هر وات، در بخش پنل چنین پروژهای معادل حدود یک میلیون دلار اختلاف هزینه است. در یک گیگاوات، هر یک سنت اختلاف قیمت به حدود ۱۰ میلیون دلار میرسد.
بنابراین اگر ایران قرار است توسعه خورشیدی را در مقیاس چندین گیگاوات دنبال کند، حتی کاهش دو یا سه سنت از هزینه تحویل هر وات دیگر موضوع کوچکی نیست؛ صحبت از دهها و بالقوه صدها میلیون دلار صرفهجویی در سرمایهگذاری است.
از همین رو سیاستگذار باید همان اندازه که درباره تخصیص ارز به تجهیزات خورشیدی حساس است، درباره «قیمت خرید» نیز حساس باشد.
یک Benchmark عمومی لازم است
راهحل، قیمتگذاری دستوری پنل نیست. چنین مداخلهای میتواند نتیجه معکوس داشته باشد و واردات را مختل کند. راه بهتر، ایجاد Benchmark شفاف قیمت است. ساتبا یا یک نهاد مستقل میتواند بهصورت هفتگی یا ماهانه شاخصهای معتبر بینالمللی قیمت پنل را منتشر کند و در کنار آن متوسط قیمت واقعی تجهیزات واردشده به ایران را بدون افشای اطلاعات تجاری محرمانه شرکتها اعلام کند.
در این صورت میتوان دید اگر مثلاً TOPCon در چین ۱۰.۶ سنت است، متوسط قیمت CIF ایران چقدر بوده و پس از هزینههای قانونی و لجستیکی با چه قیمتی به پروژه رسیده است.
اگر فاصله منطقی باشد، از واردکننده نیز دفاع میشود. اگر فاصله غیرمتعارف باشد، تازه میتوان پرسید مشکل کجاست: حمل؟ تحریم؟ تخصیص ارز؟ واسطه مالی؟ انحصار واردات؟ یا حاشیه سود غیرمتعارف؟
سؤال چند میلیون دلاری صنعت خورشیدی
توسعه خورشیدی ایران در حال ورود به مقیاسی است که دیگر نمیتوان اقتصاد تجهیزات را در حاشیه قرار داد. وقتی هر یک سنت اختلاف قیمت در یک گیگاوات معادل ۱۰ میلیون دلار است، شفافیت قیمت خرید پنل دیگر موضوعی تجاری میان فروشنده و خریدار نیست؛ بخشی از اقتصاد کلان توسعه تجدیدپذیر کشور است، بهویژه زمانی که پای ارز و حمایتهای دولتی نیز در میان باشد.
بنابراین شاید پیش از آنکه بپرسیم «امسال چند هزار مگاوات خورشیدی میسازیم؟»، یک سؤال سادهتر باید پاسخ داده شود: پنلی که امروز در چین حدود ۱۰ تا ۱۱ سنت به ازای هر وات قیمت دارد، نهایتاً با چند سنت به نیروگاه ایرانی تحویل داده میشود؟
و سؤال مهمتر:
از این فاصله، چند سنت هزینه اجتنابناپذیر تجارت خارجی است و چند سنت هزینه ناکارآمدی، تأخیر و واسطهگری؟
پاسخ دقیق به همین دو سؤال میتواند نشان دهد بخشی از راه ارزانترکردن برق خورشیدی ایران شاید نه در ساخت پنل ارزانتر، بلکه در کوتاهترکردن مسیر میان کارخانه چین و نیروگاه ایران باشد
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.