در حال خواندن: صندوق نور پذیره نویسی شد اما با پرسش هایی بی پاسخ
-
01
صندوق نور پذیره نویسی شد اما با پرسش هایی بی پاسخ
صندوق نور پذیره نویسی شد اما با پرسش هایی بی پاسخ
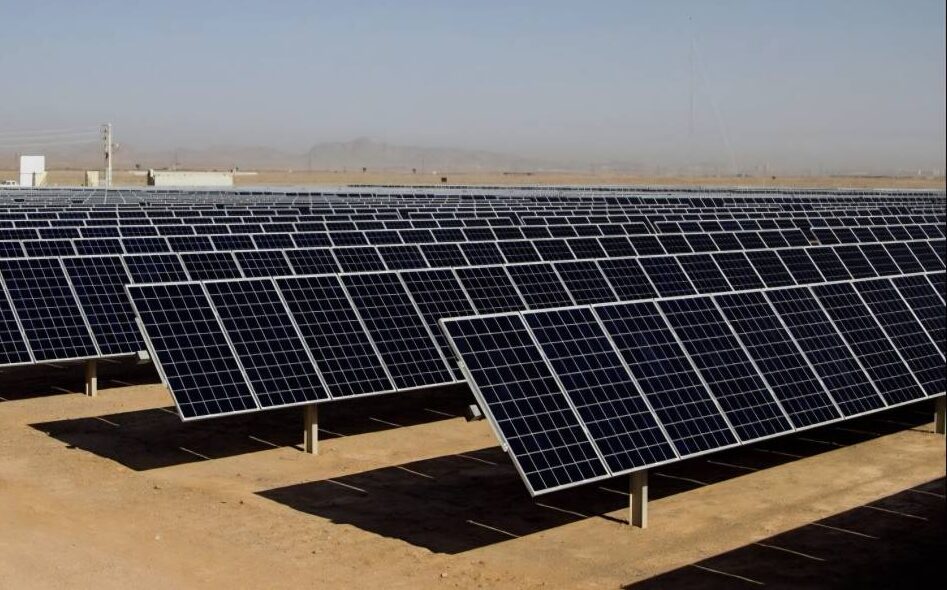
ورود صندوق پروژه «نور» به بورس انرژی میتواند مسیر تازهای برای تأمین مالی نیروگاههای خورشیدی باز کند؛ مسیری که در صورت شفافیت، رقابت و ثبات مقررات میتواند سرمایههای خرد را به زیرساخت برق پیوند بزند. با این حال، حضور مستقیم ساتبا، نحوه ارزشگذاری پروژهها، تأمین منابع باقیمانده و ریسکهای بلندمدت فروش برق، پرسشهایی است که پاسخ به آنها موفقیت واقعی این تجربه را تعیین خواهد کرد.
به گزارش انرژی شرق؛ پذیرهنویسی صندوق پروژه برق خورشیدی «نور» از امروز آغاز شده است؛ صندوقی که قرار است ۵ هزار میلیارد تومان از بازار سرمایه جذب کند و منابع آن برای تکمیل مجموعهای از نیروگاههای خورشیدی با ظرفیت مجموع ۵۰۰ مگاوات به کار گرفته شود. در شرایطی که صنعت برق با محدودیت جدی منابع مالی روبهروست و نظام بانکی نیز توان تأمین همه سرمایه مورد نیاز توسعه نیروگاهها را ندارد، ورود بازار سرمایه به این میدان، در اصل اتفاق مثبتی است.
مزیت اصلی این مدل روشن است: به جای آنکه توسعه نیروگاههای خورشیدی تنها به بودجه دولت، منابع بانکی یا توان مالی چند سرمایهگذار بزرگ وابسته باشد، سرمایههای خرد و نهادی نیز میتوانند مستقیماً در یک دارایی مولد مشارکت کنند. به بیان ساده، فردی که امکان احداث نیروگاه ندارد، میتواند از طریق خرید واحدهای صندوق در اقتصاد تولید برق خورشیدی شریک شود.
این همان نقطه قوتی است که نباید در میان انتقادها نادیده گرفته شود. اقتصاد ایران برای توسعه زیرساختها به ابزارهای متنوع تأمین مالی نیاز دارد و صندوق پروژه، در صورت طراحی صحیح، یکی از همین ابزارهاست.
پروژهای که از صفر شروع نمیشود
«نور» یک پروژه صرفاً روی کاغذ نیست. براساس اطلاعات منتشرشده، پروژههای زیرمجموعه آن بهطور میانگین حدود ۶۱ درصد پیشرفت فیزیکی دارند و تاکنون حدود ۱۵.۵ همت برای آنها هزینه شده است. بخش مهمی از خرید تجهیزات نیز انجام شده و طبق اعلام مسئولان سازمان بورس، خرید پنلها صورت گرفته و بخشی از تجهیزات نصب شده یا در مسیر اجرا و ورود به کشور قرار دارد.
این ویژگی میتواند بخشی از ریسک سرمایهگذار را نسبت به صندوقی که قرار است پروژه را از زمین خالی آغاز کند، کاهش دهد. از سوی دیگر، پراکندگی پروژهها در بیش از ۱۰۰ ساختگاه، امکان توزیع بخشی از ریسک جغرافیایی و عملیاتی را فراهم میکند.
اما درست از همین نقطه، سؤال مهمتری مطرح میشود: سرمایهگذار جدید دقیقاً چه داراییای را و با چه قیمتی خریداری میکند؟
مسئله مهم ارزشگذاری
کل هزینه پیشبینیشده پروژه حدود ۲۶ همت اعلام شده است. اگر قرار است مردم مالک واحدهای صندوقی شوند که پروژههای نیمهتمام و بخشی از نیروگاههای تکمیلشده را در اختیار دارد، نحوه ارزشگذاری این داراییها اهمیت زیادی پیدا میکند.
هزینه احداث هر مگاوات چقدر بوده است؟ تجهیزات با چه نرخ ارزی خریداری شدهاند؟ ارزش زمین، اتصال شبکه و زیرساختها چگونه محاسبه شده و آیا هزینه هر یک از ساختگاهها قابل مشاهده است؟
البته مدیر صندوق اعلام کرده اطلاعات صندوق در سامانه کدال منتشر میشود؛ اقدامی که از منظر شفافیت ضروری است. با این حال، برای چنین تجربه بزرگی صرف انتشار اسناد کافی نیست. اطلاعات باید به شکلی ارائه شود که سرمایهگذار بتواند بفهمد پولش دقیقاً در چه پروژهای، با چه هزینهای و با چه مفروضاتی سرمایهگذاری میشود.
پنج همت؛ باقی پول از کجا میآید؟
مسئله دوم، تأمین مالی باقیمانده است. طبق اطلاعات اعلامشده، برای تکمیل کل پروژه حدود ۱۰.۵ همت منابع نیاز است، در حالی که مرحله فعلی پذیرهنویسی ۵ همت است.
این فاصله الزاماً نقطه ضعف صندوق نیست؛ پروژههای زیرساختی معمولاً از ترکیبی از منابع تأمین مالی میشوند. اما منبع ۵.۵ همت دیگر باید از ابتدا برای سرمایهگذار روشن باشد.
آیا مرحله دیگری از افزایش سرمایه انجام خواهد شد؟ منابع جدید توسط مؤسسان تأمین میشود؟ ابزار مالی دیگری به کار گرفته خواهد شد؟ و مهمتر از همه، اگر تأمین مرحله بعدی منابع با تأخیر مواجه شود، زمان تکمیل نیروگاهها و بازده سرمایهگذاران فعلی چه تغییری خواهد کرد؟
زیرا سازمان بورس نیز مهمترین ریسک صندوقهای پروژه را «تکمیلنشدن پروژه در زمان پیشبینیشده» میداند.
ساتبا؛ تسهیلگر یا بازیگر؟
موضوع حساستر به نقش ساتبا بازمیگردد. ساتبا مؤسس صندوق است و حدود ۱۵.۵ همت از سرمایهگذاری انجامشده پروژه نیز توسط این سازمان صورت گرفته است.
حضور ساتبا در مرحله راهاندازی چنین مدلی میتواند مزیتهایی داشته باشد؛ از کاهش ریسک اولیه تا تسریع شکلگیری یک ابزار مالی جدید. اما اگر این الگو قرار باشد توسعه پیدا کند، باید مرز میان «سیاستگذار و تنظیمگر» با «بازیگر اقتصادی» روشن باشد.
پرسش این نیست که چرا ساتبا به راهاندازی صندوق کمک کرده است؛ پرسش مهمتر این است که مدل نهایی بازار چه خواهد بود؟
آیا صندوقهای کاملاً خصوصی نیز میتوانند با همان شرایط وارد این حوزه شوند؟ آیا در آینده دهها صندوق رقیب شکل میگیرند یا دولت خود به یکی از بازیگران اصلی این بازار تبدیل خواهد شد؟
مسیر سالمتر آن است که دولت زمینه شکلگیری بازار را فراهم کند، استانداردها و مقررات را تعیین کند و سپس میدان رقابت را به صندوقهای خصوصی بسپارد.
سود خورشیدی، سود تضمینی نیست
یکی دیگر از نقاطی که باید با حساسیت درباره آن اطلاعرسانی شود، بازده صندوق است. برق نیروگاههای این پروژه قرار است در تابلوی برق سبز بورس انرژی فروخته شود و این موضوع میتواند مزیت اقتصادی مهمی ایجاد کند. اما سرمایهگذاری در صندوق پروژه با سپرده بانکی تفاوت دارد.
بازده واقعی به زمان بهرهبرداری، میزان تولید، قیمت فروش برق، هزینه تعمیر و نگهداری، افت راندمان پنل، محدودیت احتمالی شبکه و حتی تغییر مقررات در سالهای آینده وابسته است.
از این رو «سرمایهگذاری خورشیدی» نباید در افکار عمومی مترادف با «سود مطمئن» شود. اتفاقاً ارزش بازار سرمایه در همین است که رابطه ریسک و بازده برای سرمایهگذار شفاف باشد.
آزمون واقعی «نور» بعد از پذیرهنویسی آغاز میشود
موفقیت صندوق نور را نباید با سرعت فروش پنج هزار میلیارد تومان واحد سرمایهگذاری سنجید. معیار واقعی موفقیت چند عدد دیگر است: نیروگاهها چه زمانی تکمیل میشوند؟ هزینه نهایی هر مگاوات چقدر خواهد شد؟ چه میزان برق واقعی تولید میکنند؟ متوسط قیمت فروش برق چقدر است؟ و در نهایت چه بازدهی واقعی نصیب سرمایهگذار میشود؟
اگر این اطلاعات بهصورت مستمر و شفاف منتشر شود و همزمان امکان شکلگیری صندوقهای رقیب خصوصی نیز فراهم شود، «نور» میتواند آغاز یک تحول جدی در تأمین مالی صنعت برق باشد.
اما اگر مشارکت مردم تنها به معنای تأمین منابع باشد و اطلاعات مربوط به هزینه، عملکرد و ریسک پروژه در لایههای پیچیده گزارشهای مالی باقی بماند، فرصت بزرگی برای جلب اعتماد سرمایههای خرد از دست خواهد رفت.
صندوق نور یک ایده قابل دفاع است؛ اما موفقیت آن را نه میزان استقبال روز نخست، بلکه شفافیت فردای پذیرهنویسی تعیین خواهد کرد.
پستهای مرتبط
با آخرین و مهمترین اخبار بهروز بمانید
You need to configure your Mailchimp API key for this form to work properly.